지방세법 제127조 제1항 제2호
비영업용 승용자동차 중 대통령령으로 정하는 차령이 3년 이상인 자동차에 대하여는 … 자동차 1대의 각 기분세액 = A/2 − (A/2 × 5/100)(n − 2). A: 제1호에 따른 연세액, n: 차령(2 ≤ n ≤ 12)
1단계: 배기량 × cc당 세액
자가용(비영업용) 승용차는 배기량에 cc당 세액을 곱한 값이 1년치 기본 세액입니다.
| 구분 | cc당 세액 | 예시 배기량 | 연세액 | 지방교육세 포함 |
|---|---|---|---|---|
| 1,000cc 이하 | 80원 | 998cc | 79,840원 | 103,790원 |
| 1,600cc 이하 | 140원 | 1,598cc | 223,720원 | 290,830원 |
| 1,600cc 초과 | 200원 | 1,998cc | 399,600원 | 519,480원 |
| 1,600cc 초과 | 200원 | 2,497cc | 499,400원 | 649,220원 |
| 전기·수소 등 그 밖의 승용차 | 정액 | 100,000원 | 130,000원 | |
지방교육세는 비영업용 승용자동차에 대한 자동차세액의 30%입니다(제151조 제1항 제7호). 표의 마지막 칸은 10원 미만을 버린 값입니다.
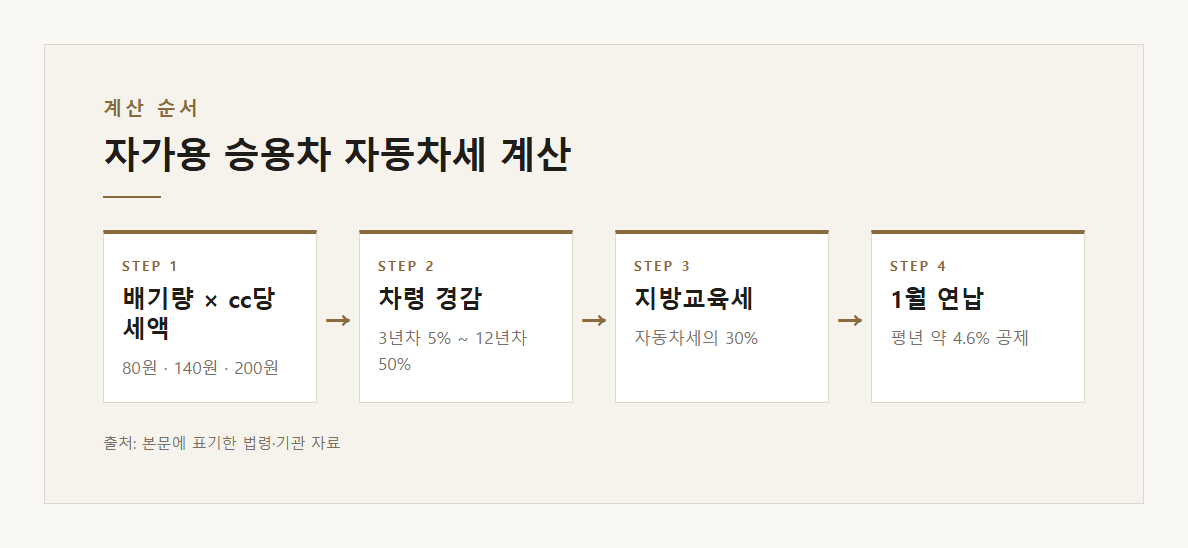
2단계: 차령 경감, 3년차 5%부터 12년차 50%까지
배기량으로 매기는 자가용 승용차는 차령이 3년 이상이면 기분(6월분·12월분)마다 경감 공식을 씁니다. 차령 n에서 경감률은 5% × (n − 2)이고, 12년을 넘으면 12년으로 봅니다.
| 차령 | 경감률 | 자동차세 | 지방교육세 포함 |
|---|---|---|---|
| 2년 이하 | 0% | 399,600원 | 519,480원 |
| 3년 | 5% | 379,620원 | 493,500원 |
| 5년 | 15% | 339,660원 | 441,550원 |
| 6년 | 20% | 319,680원 | 415,580원 |
| 8년 | 30% | 279,720원 | 363,630원 |
| 10년 | 40% | 239,760원 | 311,680원 |
| 12년 이상 | 50% | 199,800원 | 259,740원 |
차령은 최초 등록일로 셉니다
차령은 내가 차를 산 날이 아니라 자동차의 차령기산일(최초 등록일 기준)로 셉니다(지방세법 시행령 제122조 제2항). 중고차를 샀어도 차령은 이어집니다.
| 기산일 | 6월분(제1기분) 차령 | 12월분(제2기분) 차령 |
|---|---|---|
| 1월 1일 ~ 6월 30일 | 과세연도 − 기산연도 + 1 | |
| 7월 1일 ~ 12월 31일 | 과세연도 − 기산연도 | 과세연도 − 기산연도 + 1 |
예를 들어 2021년 3월에 등록한 1,998cc 차는 2026년에 차령 6년이라 두 기분 모두 20% 경감, 연 319,680원에 지방교육세를 더해 415,580원입니다. 2010년 8월에 등록한 1,598cc 차는 차령이 12년을 넘어 50% 경감이 적용돼 연 111,860원, 지방교육세 포함 145,410원입니다.
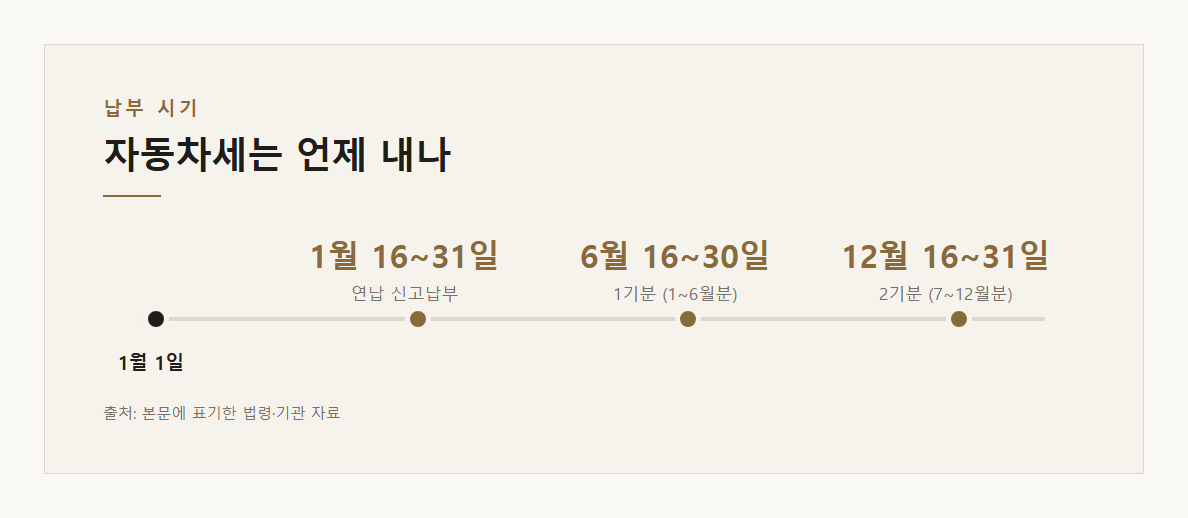
6월·12월에 반씩, 1월에 내면 할인
자동차세는 1년치를 반으로 나눠 6월 16~30일(1월~6월분)과 12월 16~31일(7월~12월분)에 냅니다(제128조 제1항). 연세액을 한꺼번에 내려면 1월 16~31일, 3월 16~31일, 6월 16~30일, 9월 16~30일 중에 신고납부할 수 있고, 남은 기간분 세액에 대통령령으로 정한 이자율만큼을 빼 줍니다(제128조 제3항).
그 이자율이 연 5%입니다(시행령 제125조 제6항). 1월에 내면 2월 1일부터 12월 31일까지 334일분(평년)에 5%를 적용하므로 5% × 334/365 ≈ 4.6%입니다. 3월·6월·9월에 낼수록 남은 기간이 짧아 공제도 줄어듭니다.
| 차량 | 그냥 내면 | 1월 연납 | 절약 |
|---|---|---|---|
| 1,998cc · 차령 6년 | 415,580원 | 396,570원 | 19,010원 |
| 1,598cc · 차령 12년 초과 | 145,410원 | 138,770원 | 6,640원 |
| 전기차 | 130,000원 | 124,050원 | 5,950원 |
연세액이 10만원 이하인 차는 6월에 1년치를 한꺼번에 고지하면서 12월분에 같은 이자율을 적용한 금액을 빼 줍니다(제128조 제4항).
자주 헷갈리는 경우
- 하이브리드: 엔진 배기량이 있으므로 배기량 기준 세율과 차령 경감이 적용됩니다.
- 전기·수소차: 배기량이 없어 '그 밖의 승용자동차'로 연 10만원 정액이고, 차령 경감 조항(제1호 차량 대상)이 적용되지 않습니다.
- 차를 팔거나 산 해: 소유권이 바뀌면 해당 기분 세액을 일할 계산합니다(제128조 제5항, 시행령 제126조).
- 영업용(택시·렌터카 등): cc당 18~24원으로 세율표가 따로 있습니다.
실제 고지액은 위택스(wetax.go.kr), 서울은 이택스에서 차량번호로 조회할 수 있습니다. 1월 연납 신청도 같은 곳에서 합니다.