소득세법 제129조 제1항 제1호 라목
(원천징수세율) 이자소득에 대해서는 … 그 밖의 이자소득에 대해서는 100분의 14
단리와 복리, 20년이면 650만원 차이
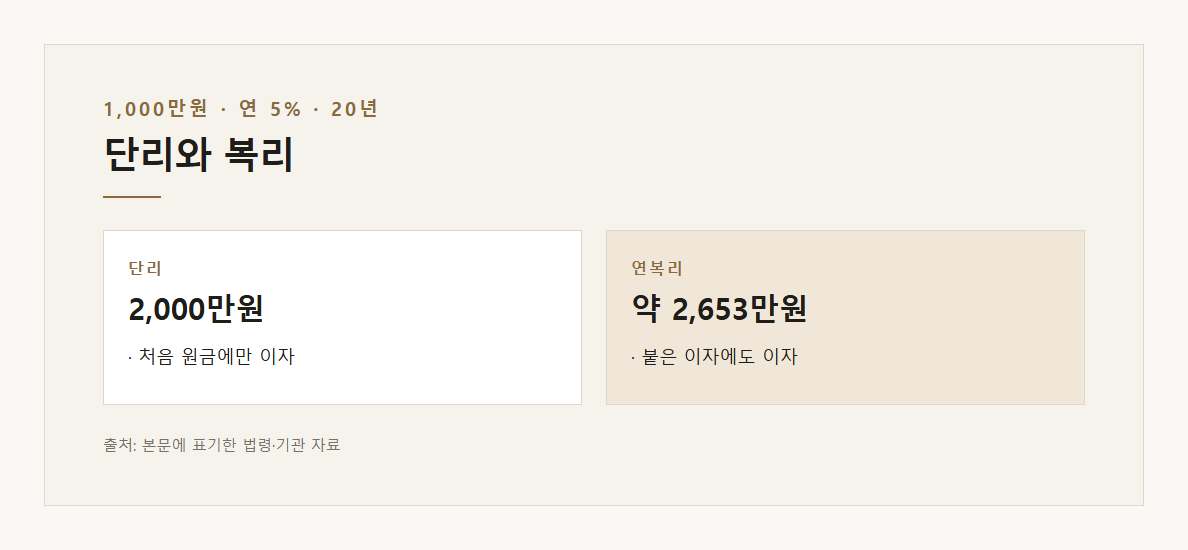
단리는 처음 원금에만 이자가 붙고, 복리는 붙은 이자가 원금에 더해져 다음 기간에는 그 이자에도 이자가 붙습니다. 1,000만원을 연 5%로 20년 두는 경우를 비교하면 차이가 분명합니다.
| 방식 | 계산 | 20년 뒤 |
|---|---|---|
| 단리 | 1,000만 × (1 + 5% × 20) | 2,000만원 |
| 연복리 | 1,000만 × 1.0520 | 약 2,653만원 |
매달 50만원, 기간별로 보면
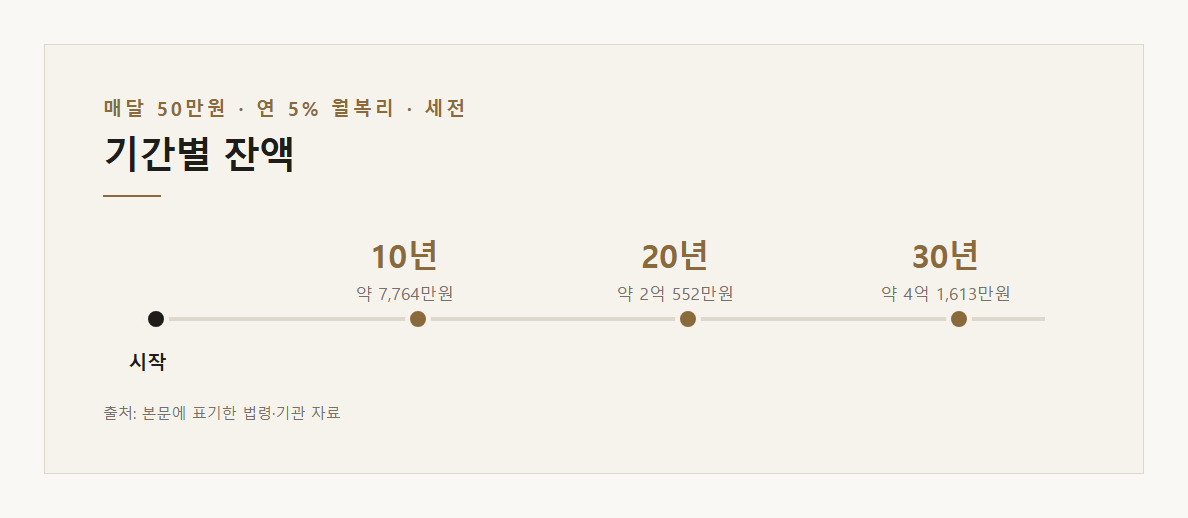
목돈이 없어도 매달 넣는 적립식에 복리가 붙습니다. 툴모아 복리 계산기로 매달 말 50만원을 넣고 연 5%를 월복리(매달 5% ÷ 12)로 불린다고 가정하면 다음과 같습니다.
| 기간 | 넣은 원금 | 잔액 | 불어난 수익 |
|---|---|---|---|
| 10년 | 6,000만원 | 약 7,764만원 | 약 1,764만원 |
| 20년 | 1억 2,000만원 | 약 2억 552만원 | 약 8,552만원 |
| 30년 | 1억 8,000만원 | 약 4억 1,613만원 | 약 2억 3,613만원 |
10년에서 20년으로 기간을 두 배로 늘리면 원금은 두 배인데 수익은 약 4.8배가 됩니다. 30년이면 수익이 원금보다 커집니다. 복리에서 가장 강력한 변수는 기간이라는 뜻입니다.
수익률이 2%p 달라지면
| 연 수익률 | 20년 뒤 잔액 |
|---|---|
| 3% | 약 1억 6,415만원 |
| 5% | 약 2억 552만원 |
| 7% | 약 2억 6,046만원 |
같은 돈을 같은 기간 넣어도 수익률 2%p 차이가 20년 뒤 4,000만~5,500만원 차이로 벌어집니다. 다만 수익률이 높은 상품일수록 변동이 크고 원금 손실 가능성이 있습니다. 위 표는 매년 같은 수익률이 난다고 가정한 산술값입니다.
72의 법칙: 두 배가 되는 데 걸리는 시간
72를 연 수익률(%)로 나누면 돈이 두 배가 되는 대략의 햇수가 나옵니다. 정확한 값은 ln 2 ÷ ln(1 + 수익률)입니다.
| 연 수익률 | 72의 법칙 | 정확한 값 |
|---|---|---|
| 3% | 24년 | 약 23.4년 |
| 4% | 18년 | 약 17.7년 |
| 6% | 12년 | 약 11.9년 |
| 8% | 9년 | 약 9.0년 |
대출에도 같은 원리가 거꾸로 작동합니다. 연 8%짜리 빚을 갚지 않고 두면 약 9년 만에 두 배가 됩니다. 남는 돈을 굴리기 전에 금리가 높은 빚부터 갚는 것이 확실한 수익인 이유입니다.
세금 15.4%가 붙으면
예금·적금 이자 같은 이자소득은 지급할 때 소득세 14%를 원천징수하고(소득세법 제129조 제1항 제1호 라목), 지방소득세가 그 10%인 1.4% 더 붙어 합계 15.4%입니다.
| 구분 | 금액 |
|---|---|
| 세전 잔액 | 약 7,764만원 |
| 수익 | 약 1,764만원 |
| 세금 15.4% (수익에 한 번에 매긴다고 가정) | 약 272만원 |
| 세후 잔액 | 약 7,492만원 |
ISA·연금저축·IRP처럼 세제 혜택이 있는 계좌는 과세 방식과 시점이 달라 이 계산과 다릅니다. 실제 상품은 이자가 붙을 때마다 세금을 떼는 경우가 많아 결과가 조금 더 작아질 수 있습니다.
적금 이자와 비교하면: 납입 시점이 결과를 바꿉니다
복리가 항상 단리보다 많이 붙는 것은 아닙니다. 1년짜리 적금으로 비교하면 의외의 결과가 나옵니다.
| 방식 | 가정 | 이자 |
|---|---|---|
| 은행 정기적금(단리) | 매달 초 납입, 첫 회차는 12개월치·마지막 회차는 1개월치 이자 | 162,500원 |
| 복리 계산기(월복리) | 매달 말 적립, 마지막 회차는 이자 0개월 | 약 139,428원 |
적금 단리 이자는 50만원 × 5% × (12 + 11 + … + 1) ÷ 12 = 162,500원입니다. 복리 계산기는 돈이 한 달 늦게 들어간다고 보기 때문에, 복리 효과가 거의 없는 1년 사이에는 납입 시점 차이가 더 크게 작용합니다.
기간이 길어지면 이야기가 달라집니다. 이자에 이자가 붙는 효과는 해가 갈수록 커져, 앞에서 본 것처럼 20년이면 수익이 원금의 70%를 넘습니다. 짧은 기간은 납입 시점과 우대금리를, 긴 기간은 수익률과 기간을 보는 것이 맞습니다.
계산기를 쓸 때 기억할 것
- 은행 정기적금은 매달 초 납입·단리라 이 계산(매달 말 적립·복리)과 기준이 다릅니다. 적금은 예금·적금 이자 계산기로 따로 보세요.
- 물가를 반영하려면 수익률에서 예상 물가상승률을 빼고 넣으면 '오늘 돈 가치'로 대략 볼 수 있습니다.
- 계산 결과는 가정한 수익률에 따른 산술값이며 특정 상품의 수익을 약속하지 않습니다.