금융소비자 보호에 관한 법률 제20조 제1항 제4호 나목
(불공정영업행위) 대출성 상품의 경우 … 1)부터 3)까지의 경우를 제외하고 수수료, 위약금 또는 그 밖에 어떤 명목이든 중도상환수수료를 부과하는 행위
1) 대출계약이 성립한 날부터 3년 이내에 상환하는 경우
중도상환수수료는 원칙적으로 금지, 예외가 '3년 이내'
대출을 만기 전에 갚을 때 내는 돈이 중도상환수수료입니다. 금융소비자보호법은 이를 불공정영업행위로 보고 원칙적으로 금지하되, 세 가지 예외를 둡니다. 대출계약이 성립한 날부터 3년 이내에 상환하는 경우, 다른 법령이 부과를 허용하는 경우, 소비자 보호와 건전한 거래질서를 해칠 우려가 없다고 대통령령이 정한 경우입니다.
그래서 일반적인 가계대출은 실행 후 3년이 지나면 수수료 없이 갚을 수 있습니다. 약정서에 면제 시점이 1년·2년처럼 더 짧게 적혀 있다면 그 기간이 기준입니다.
계산식과 예시
금융회사마다 약정 문구는 조금씩 다르지만 가장 널리 쓰이는 방식은 남은 부과기간에 비례해 수수료를 줄이는 것입니다.
중도상환수수료 = 갚는 금액 × 수수료율 × (부과기간 − 대출 후 지난 일수) ÷ 부과기간
| 상황 | 계산 | 수수료 |
|---|---|---|
| 5,000만원 · 수수료율 0.6% · 1년 뒤 상환 | 5,000만 × 0.6% × 731일 ÷ 1,096일 | 200,091원 |
| 3,000만원 · 수수료율 1.2% · 6개월 뒤 상환 | 3,000만 × 1.2% × 913일 ÷ 1,096일 | 299,890원 |
| 5,000만원 · 수수료율 0.6% · 3년 9개월 뒤 상환 | 부과기간 종료 | 0원 |
대출 직후에 갚을수록 수수료가 크고, 하루하루 지날수록 줄어듭니다. 부과기간 3년이 1,096일로 잡힌 것은 그 사이에 윤년(2028년)의 2월 29일이 끼어 있기 때문입니다.
6개월마다 얼마씩 줄어드나
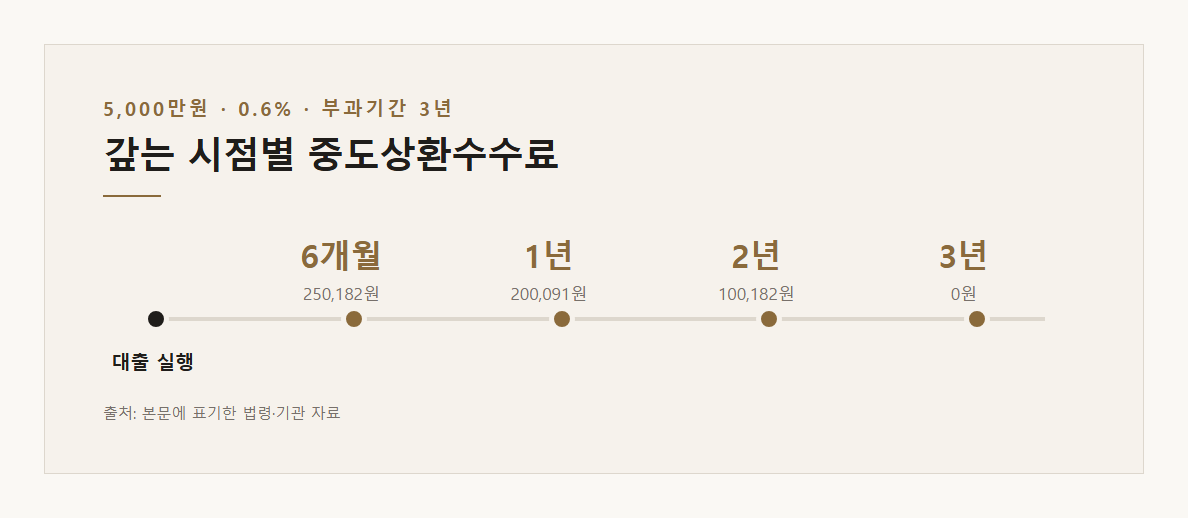
남은 부과기간에 비례하므로 수수료는 시간이 지나면서 일정하게 줄어듭니다. 2025년 10월 7일에 5,000만원을 수수료율 0.6%, 부과기간 3년으로 빌렸다고 하면 전액을 갚을 때의 수수료는 다음과 같습니다.
| 갚는 날 | 지난 일수 | 수수료 |
|---|---|---|
| 2026년 4월 7일 | 182일 | 250,182원 |
| 2026년 10월 7일 | 365일 | 200,091원 |
| 2027년 4월 7일 | 547일 | 150,273원 |
| 2027년 10월 7일 | 730일 | 100,182원 |
| 2028년 4월 7일 | 913일 | 50,091원 |
| 2028년 10월 7일 | 1,096일 | 0원 |
처음 수수료 상한은 5,000만원 × 0.6% = 30만원이고, 반년마다 약 5만원씩 줄어듭니다. 일부만 갚으면 갚는 금액에 대해서만 같은 비율로 계산합니다. 1,000만원만 먼저 갚는다면 위 수수료의 5분의 1입니다.
지금 갚을까, 기다릴까
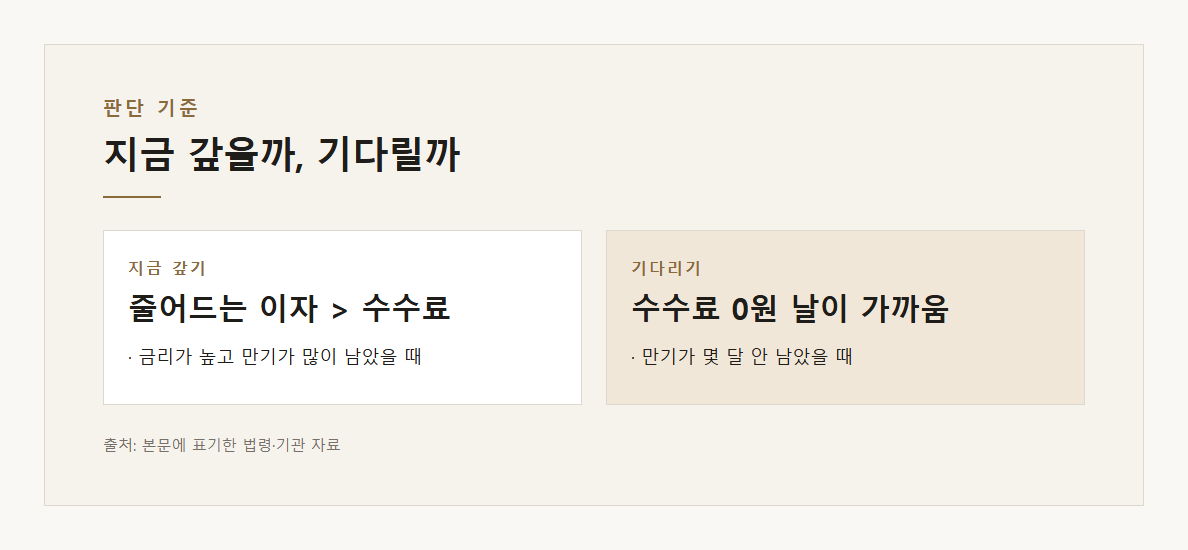
판단 기준은 간단합니다. 갚아서 줄어드는 이자가 수수료보다 크면 지금 갚는 쪽이 낫습니다.
| 조건 | 수수료 | 줄어드는 이자 | 차이 |
|---|---|---|---|
| 5,000만원 · 0.6% · 1년 뒤 · 금리 4.5% · 만기까지 24개월 | 200,091원 | 4,500,000원 | 약 430만원 이득 |
| 3,000만원 · 1.2% · 6개월 뒤 · 금리 5% · 만기까지 12개월 | 299,890원 | 1,500,000원 | 약 120만원 이득 |
대부분 수수료율이 금리보다 훨씬 낮아 만기가 많이 남았다면 일찍 갚는 편이 유리합니다. 반대로 만기가 몇 달 남지 않았거나, 수수료가 0원이 되는 날이 코앞이면 그날 이후로 미루는 것이 나을 수 있습니다.
주의할 점은 '줄어드는 이자' 계산입니다. 위 표는 원금을 만기에 한꺼번에 갚는 방식이라고 가정했습니다. 원리금균등·원금균등으로 매달 원금을 갚고 있다면 남은 원금이 줄어드는 만큼 실제 절감액은 이보다 작습니다.
수수료율은 어디서 확인하나
금융소비자보호법 제19조는 대출성 상품을 팔 때 금리와 함께 중도상환수수료의 부과 여부·기간·수수료율을 설명하도록 정하고 있습니다. 그래서 대출 약정서(상품설명서)와 은행 앱의 대출 상세 화면에서 확인할 수 있습니다.
- 약정서의 '중도상환수수료' 항목: 수수료율, 부과기간, 계산 방식
- 면제 한도: 일부 상품은 해마다 대출금의 일정 비율까지는 수수료 없이 갚게 해 둡니다
- 부과기간 기준일: 대출 실행일인지 계약일인지
갈아타기(대환)할 때도 같은 계산
더 낮은 금리의 대출로 갈아타는 것도 기존 대출을 만기 전에 갚는 것이라 기존 대출의 중도상환수수료가 붙습니다. 판단식은 이렇게 바뀝니다.
(기존 금리 − 새 금리) × 남은 원금 × 남은 기간 > 중도상환수수료 + 새 대출 부대비용
금리 차이가 크지 않은데 수수료 부과기간이 많이 남았다면 갈아타는 이득이 수수료에 다 먹힐 수 있습니다. 반대로 실행 후 3년이 지난 대출이라면 수수료 부담 없이 조건만 비교하면 됩니다. 어느 경우든 숫자를 넣어 보고 결정하는 것이 가장 확실합니다.